
知らないと損をする、食料品1%「4つの特例」と届出の期限
「減税だから楽になる」はどこが間違っているのでしょうか?
令和9年4月から2年間、食料品の消費税が1%になる方針が大綱で固まりました(法案成立が前提)。先日、商工会議所で食品を扱う事業者向けのセミナーを担当しました。そこで感じたのは、「税金が減って楽になる」と受け止めている方がとても多いことです。
実際には、事業者にとっては逆の面があります。
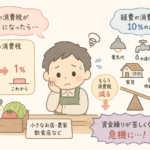
・農家や弁当屋さんは、預かる税が1%なのに経費の税は10%のまま。差額を国に「立て替える」形になります
・店内飲食中心の飲食店は、食材の税だけが下がるので、決算で納める税が増えます
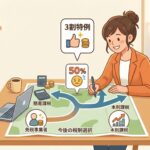
こうした問題に対して、大綱には4本の「特例」が用意されています。なかでも実務への影響が大きいのは、簡易課税なら食料品分の納税が実質ゼロになる特別計算です。
それでも、本則課税で還付を取るのか、簡易のまま事務の軽さを取るのかは、事業者自身が決めなければなりません。届出には期限があるものもあります。