
もらう税は激減、払う税は10%のまま――零細事業者と商工会・農協に押し寄せる「本則転換」の波
1.「実質ゼロ」の朗報の裏で、売り手には吹きはじめる逆風
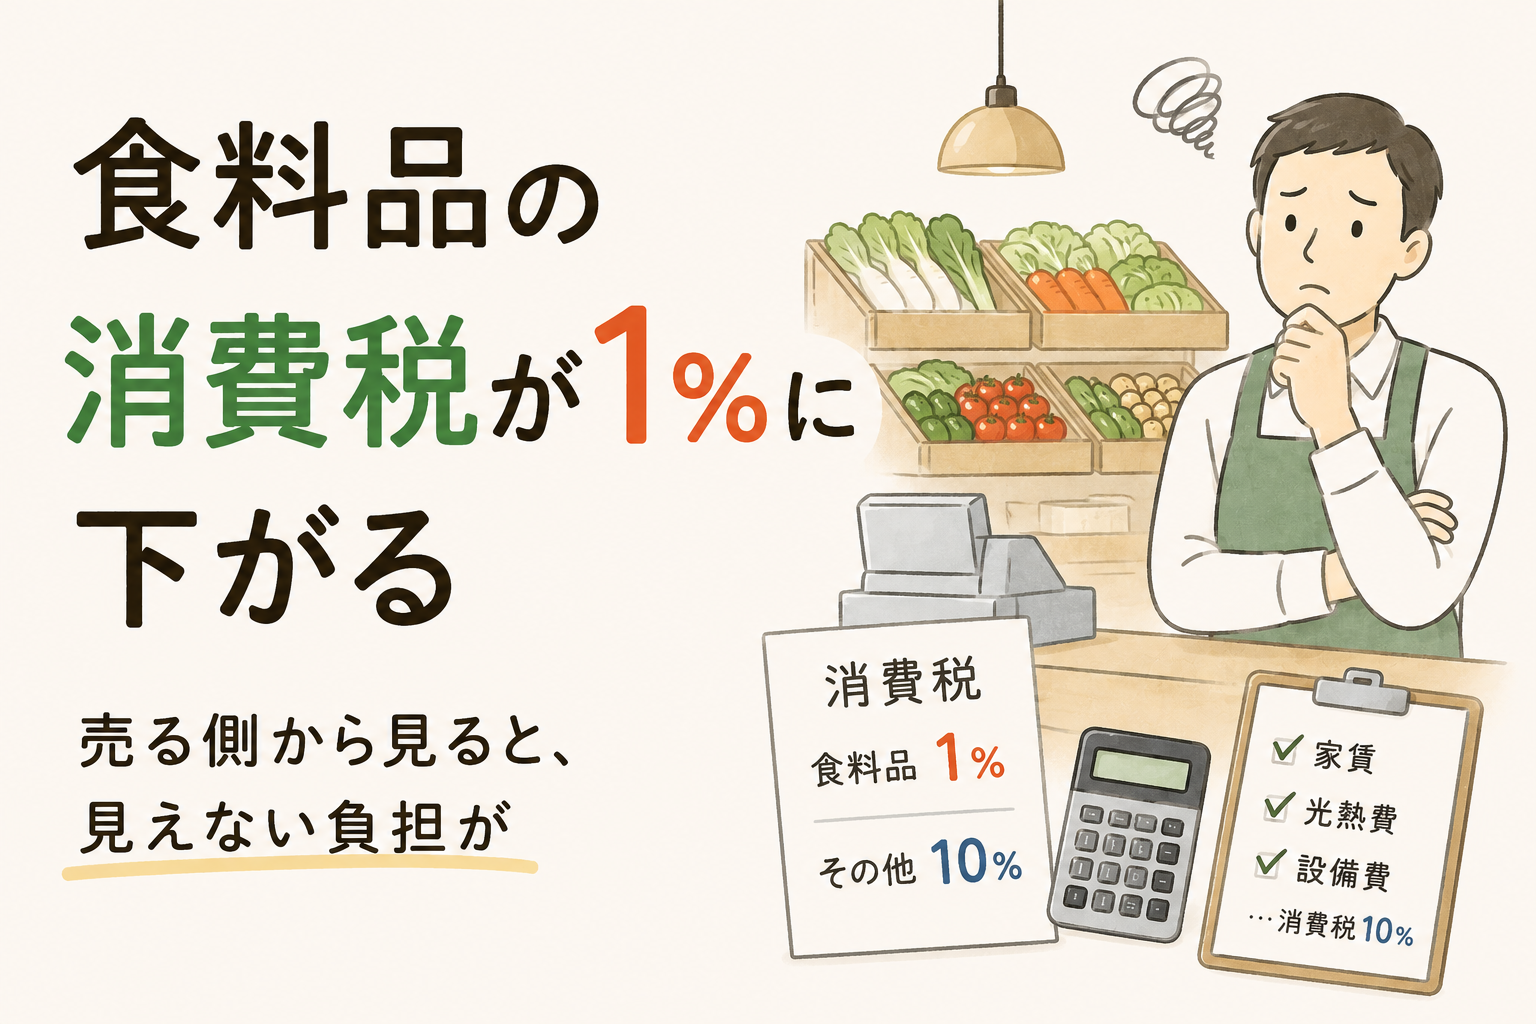
2026年8月5日、政府は飲食料品(酒類・外食を除く)の消費税率を、2027年4月から2年間、8%から1%へ引き下げる基本方針を閣議決定しました。残る1%分は中低所得者への給付と組み合わせ、対象世帯には「実質ゼロ」となる設計です。1989年の消費税導入以来、初めての税率引き下げで、4人世帯なら年間数万円規模の負担軽減が見込まれます。物価高が続くなか、消費を下支えする即効性は率直に評価すべきですし、食料品を扱う小売や飲食にとっても、店頭価格が下がれば客足の後押しになり得ます。まずは、消費者にも一部の事業者にも追い風になる面があることは、公平に押さえておきたいところです。
ただ、税理士として現場を見ていると、この制度は売り手の側にまったく別の顔を見せます。本則課税の事業者では、お客さまからもらう消費税が1%に激減する一方、家賃・光熱費・設備といった経費にかかる消費税は10%のまま残ります。結果として、「払う消費税」が「もらう消費税」を上回る逆転が起き、多くの食料品事業者が「還付される側」に回ります。ところが還付は申告後に審査を経て入金されるため、その間の資金繰りが重くのしかかります。ここまでが、いわば一次災害です。私が本当に恐ろしいと感じているのは、この先で起きる連鎖のほうなのです。
2.商工会・農協を直撃する免税事業者の「本則転換ラッシュ」
還付を受けられるのは課税事業者だけで、売上1,000万円以下の免税事業者のままでは、逆転した差額は戻ってきません。つまり免税事業者は、「損をしないために、あえて課税事業者になる」という判断を迫られます。しかも、なったほうが得か否かは売上と経費の構成しだいで、一律には決められません。一件ずつ試算しなければ答えが出ない相談が、大量に発生することになります。
ところが本則課税は、免税時代の帳簿とは要求される水準がまるで違います。仕入や経費の一つひとつに税率区分を付け、インボイスを保存し、課税・非課税を仕分けて申告する――これまで消費税の申告をしたことのない人に、それを短期間で求めることになるのです。そして問題は、その膨大な数の零細事業者の多くが顧問税理士を持たず、記帳指導を商工会議所や商工会、農協に頼っている点にあります。
通常であれば、こうした支援機関は新規開業者を少しずつ受け入れて指導していきます。ところが今回は、全国で一斉に、しかも届出期限という区切りに追われる形で、駆け込みの相談が集中します。「うちも課税事業者になったほうがいいのか」という問い合わせが一気に押し寄せ、指導する側の人手も知識も追いつかないまま、本則課税の記帳をゼロから教える負担が窓口にのしかかります。しかもここでの助言は重い責任を伴います。「なったほうが得」と勧めた読みが外れれば、事業者には後述の縛りだけが残り、かえって損をしかねないからです。それが確定申告の繁忙期と重なれば、現場はパンクしかねません。とりわけ農協は深刻でしょう。機械や資材を10%で買い、作物を1%で売る農家は、その多くが還付側に回るため、相談の殺到は小売以上になると見ておくべきです。消費者に恩恵を届けるための減税が、その裏で支援機関の現場を静かに疲弊させていく。この連鎖こそ、いま最も注意を要する部分だと私は考えています。
3.時限措置なのに縛りは残る――「2年縛り」「3年縛り」という罠
さらに見落としてはならないのが、課税事業者になったあとの「縛り」です。課税事業者を選択すると、原則として2年間は免税事業者に戻れません。インボイスの経過措置を使って登録するルートでも同じで、登録日から2年を経過する日の属する課税期間の末日までは戻れず、たとえば2027年4月1日に登録した個人事業者なら、2029年12月31日まで納税義務が続きます。
ここに、時限措置ならではの罠があります。1%期間は2029年3月末で終わりますが、その後の2029年4月から12月は、食料品が8%に戻った状態で課税事業者として申告することになります。還付を目当てに課税事業者になったのに、税率が戻って「納める側」に転じたあとも、縛りのせいで免税に戻れず、納税を続けさせられる――これが最悪のシナリオです。届出は事前が原則で、2027年4月開始なら申請期限の目安は2027年3月17日。走り出す前に判断を迫られます。
農家には、もう一段の落とし穴があります。実務をさらに複雑にするのが、課税事業者になる「入り口」の違いです。本来なら売上1,000万円以下で免税でいられる農家が、還付のために課税事業者になるとき、多くは「課税事業者選択届出書」ではなく、インボイス発行事業者としての登録という形をとるでしょう。実はこの登録ルートで課税事業者になった場合は、税抜100万円以上の機械や設備を買っても3年縛りはかからず、原則2年で免税に戻れます。ところが、税抜1,000万円以上の高額な資産を取得すると、入り口を問わず縛りは3年に延び、8%復帰後まで本則課税に固定されます。経済的にはまったく同じ「還付のために課税事業者になった農家」でも、どの届出を出し、何をいくらで買ったかによって、2年で戻れる人と3年縛られる人に分かれるのです。この「同じことをしているのに扱いが違う」という分かりにくさこそ、支援機関の現場を混乱させる、いちばんの火種になります。ここまで場合分けが細かくなると、正直なところ、税理士が個別に中へ入らないと判断しきれない場面も、増えてくるはずです。
だからこそ、最大の焦点は「激変緩和の特例が用意されるか」です。方針はまだ閣議決定の段階で、具体は9月の税制改正大綱と秋の臨時国会での法案審議を待つことになります。インボイス導入時に2割特例や簡易課税の事後選択が設けられたように、この2年・3年の縛りを時限措置に合わせて外す手当てがなければ、善意の減税が零細事業者と支援機関を追い詰めることになりかねません。実務家としては、まさにこの一点を「手当てしてほしい」と声に出していくべきだと感じています。当面は、9月の税制改正大綱でこの縛りに関する特例が盛り込まれるかどうかが、判断の大きな分かれ目になります。そして経営者の方には、いまのうちに「自社は還付側に回るのか」「課税事業者になるべきか」を、顧問税理士や支援機関と早めに試算しておくことをおすすめします。派手な増税ではないぶん、危機感が持たれにくい制度です。だからこそ、その静けさに油断せず、縛りの先まで見据えて動いておく。それが、この2年間を無用な痛手なく乗り切るための、いちばん確かな備えになります。